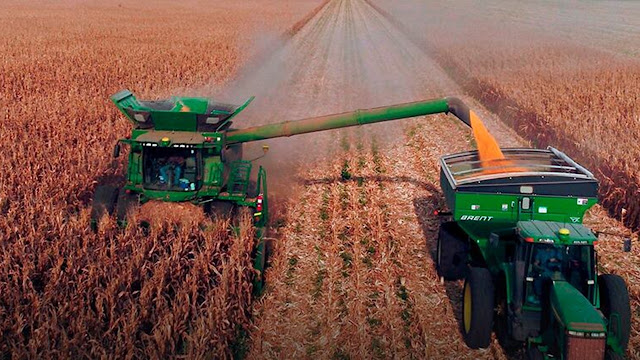

La campaña de maíz 2025/26 viene mostrando un ritmo exportador realmente excepcional. La combinación de una cosecha histórica, una fuerte dinámica comercial interna y una demanda externa que se mantiene firme permitió que Argentina coloque grandes volúmenes de cereal en los mercados internacionales.
Entre marzo y octubre, las exportaciones podrían alcanzar las 34,2 millones de toneladas, superando con comodidad las 32,5 Mt registradas durante el mismo período de la campaña 2020/21. Octubre también promete convertirse en un mes récord: entre los embarques ya realizados y los que están programados, los despachos podrían llegar a las 3,9 Mt, un 67% por encima del promedio histórico para este mes.
La fortaleza exportadora se mantiene incluso con Brasil ya ingresando al mercado con su producción de safriña. Entre julio y octubre, Argentina estaría alcanzando unas 17,1 Mt exportadas, el segundo volumen más importante de toda la serie. Se trata de más de 7 Mt por encima de la campaña anterior y alrededor de un 30% por encima del promedio de los últimos cinco ciclos.
De cara a los próximos meses, ya existen ventas externas registradas por unas 39 Mt y las expectativas apuntan a que la campaña podría finalizar con exportaciones totales cercanas a las 45 Mt.
El contexto internacional también juega a favor de nuestro país.
Ucrania atraviesa su período de cosecha de maíz, pero nuevamente los problemas en el Mar Negro están complicando la salida de mercadería. El cierre de rutas de navegación y los ataques sobre infraestructura portuaria generan importantes cuellos de botella justamente en el momento del año en que el país debería ser uno de los principales abastecedores del mercado mundial.
Según información citada por Reuters, durante octubre Ucrania habría exportado apenas 138.000 toneladas, cuando habitualmente en este mes supera las 1,5 Mt.
Brasil tampoco está mostrando la misma capacidad exportadora de otros años. Entre marzo y septiembre embarcó algo más de 13,9 Mt, un 32% por debajo del promedio y el segundo registro más bajo desde 2019.
Uno de los motivos hay que buscarlo puertas adentro. El maíz está teniendo cada vez mayor demanda como materia prima para la elaboración de biocombustibles. Según la Agencia Nacional de Petróleo, Gas Natural y Biocombustibles de Brasil, durante septiembre este destino absorbió 2,23 Mt, un 24% más que en igual mes del año pasado. En el acumulado anual ya supera las 18,9 Mt, con un crecimiento interanual del 22% y prácticamente el doble de lo utilizado tres años atrás.
Estados Unidos presenta una situación con algunos puntos en común. En septiembre sus exportaciones se mantuvieron firmes, con aproximadamente 7,02 Mt, un 7,7% más que un año atrás. Sin embargo, durante las últimas semanas el ritmo comenzó a perder fuerza.
El consumo interno estadounidense también es un factor importante. La demanda industrial, especialmente vinculada a la producción de etanol, continúa creciendo. Para la campaña 2026/27, el USDA estima un uso cercano a las 177,9 Mt, el nivel más alto de los últimos ocho años.
En este escenario aparece una oportunidad concreta para Argentina.
Nuestro país se encuentra actualmente entre los orígenes más competitivos del mundo para numerosos destinos. La Unión Europea y distintos mercados asiáticos aparecen entre los principales compradores potenciales. Si se comparan los precios C&F de referencia y se deja de lado a Ucrania, el maíz argentino presenta ventajas frente al segundo origen más competitivo que, en algunos destinos, superan el 5%.
Lo interesante es que se trata de mercados donde, en una campaña normal y a esta altura del año, Argentina difícilmente tendría semejante protagonismo.
Con sus principales competidores enfrentando dificultades logísticas o destinando una mayor proporción de su producción al consumo interno, el maíz argentino encuentra una ventana comercial que puede resultar muy importante.
Ahora habrá que seguir de cerca cómo evoluciona este escenario durante los próximos meses y cuánto de esta ventaja termina reflejándose en el programa exportador argentino.
Trigo: una producción menor, pero con una oferta total todavía muy importante
El trigo argentino se encuentra transitando la última etapa de su desarrollo agronómico y las estimaciones comienzan a definir con mayor claridad el escenario para la campaña 2026/27.
El último informe de GEA-BCR proyecta una producción de 23,8 Mt. Es un volumen que todavía podría mejorar, aunque las condiciones particulares que atravesó el cultivo durante octubre generan cierta preocupación respecto del potencial final.
La cifra representa una caída del 16,5% frente a las 28,5 Mt de la campaña 2025/26. Sin embargo, cuando se incorporan las existencias iniciales, la situación cambia considerablemente.
La oferta total del nuevo ciclo alcanzaría unas 29 Mt, apenas un 8,5% por debajo de las 31,7 Mt del ciclo anterior y, al mismo tiempo, se convertiría en el segundo registro más elevado de la serie.
Dentro de este balance, el carry hacia la próxima campaña rondaría las 5,2 Mt, considerando un programa exportador estimado en 18,5 Mt y un consumo interno cercano a las 7,9 Mt.
Mientras tanto, la campaña 2025/26 continúa mostrando una dinámica exportadora muy fuerte.
Durante septiembre Argentina embarcó 1,1 Mt de trigo, según el último dato de INDEC. Para octubre, los registros de NABSA, entre los embarques concretados y los programados, anticipan otros 0,95 Mt.
En apenas dos meses estaríamos hablando de más de 2 Mt despachadas.
Para esta época del año, el dato es particularmente llamativo: representa más de un 30% por encima del mismo período del año pasado y prácticamente triplica el promedio de los últimos años.
El contexto internacional vuelve a darle una mano a Argentina.
El último informe de oferta y demanda del USDA proyecta exportaciones mundiales de trigo para la campaña 2026/27 en 208,97 Mt, casi 3 Mt menos que la estimación anterior y un 8% por debajo de la campaña pasada.
Nuevamente, el Mar Negro aparece como uno de los grandes protagonistas.
Los problemas logísticos y los ataques sobre infraestructura continúan afectando a Rusia y Ucrania. Rusia intenta canalizar parte de sus exportaciones hacia los puertos del Báltico, aunque se encuentra con limitaciones ferroviarias, elevados costos internos de transporte y falta de infraestructura.
Ucrania, por su parte, busca sostener sus embarques a través de los puertos del Danubio, también con serias dificultades. A esto se suma que el río atraviesa uno de sus niveles más bajos de las últimas tres décadas, afectado por la fuerte sequía que golpea a Europa.
Mientras persisten estas dificultades, otros exportadores encuentran una oportunidad. Canadá, por ejemplo, incrementó un 18,7% sus exportaciones de trigo pan durante las últimas diez semanas respecto del mismo período del año pasado.
En el caso argentino, la situación también resulta favorable. La importante oferta disponible está encontrando una respuesta concreta en los mercados internacionales, con una demanda especialmente interesante desde los países del Sudeste Asiático.
Esta combinación de una oferta mundial más ajustada y una demanda creciente por trigo argentino comenzó a reflejarse en los precios.
Mientras el mercado de Chicago acumula una caída cercana al 20% desde principios de septiembre, el mercado local mostró un comportamiento diferente. La pizarra del trigo se ubicó a comienzos de esta semana alrededor de los US$ 233,9 por tonelada, casi US$ 5 por debajo de los máximos de finales de agosto, pero con una suba superior al 6% en lo que va de octubre.
Los precios diferidos acompañaron esta tendencia. El futuro de trigo diciembre llegó a tocar los US$ 230 por tonelada, un 5,3% por encima de los valores de comienzos de octubre, luego de haber marcado un mínimo de US$ 218,1.
También comenzó a reactivarse la comercialización de la nueva campaña.
Después de varias semanas con operaciones discretas, octubre mostró un cambio importante. Las últimas tres semanas acumularon más de 1,07 Mt comercializadas y la semana del 21 de octubre, estimada en base a datos de SAGyP, alcanzó las 544.000 toneladas, el mayor volumen semanal de la campaña.
Sin embargo, el mercado volvió a cambiar de tono hacia mitad de semana.
Las declaraciones del presidente ucraniano Volodímir Zelensky, quien manifestó estar dispuesto a congelar las líneas del frente con Rusia con el objetivo de alcanzar un alto el fuego, generaron bajas en Chicago que rápidamente se trasladaron al mercado argentino.
El trigo diciembre volvió a perforar los pisos de comienzos de mes y se ubicó alrededor de los US$ 217 por tonelada.
Soja: Chicago presiona y Argentina siente el impacto
La situación de la soja es bastante diferente a la que observamos en trigo y maíz.
En las últimas semanas la comercialización argentina perdió ritmo, especialmente en los negocios correspondientes a la nueva campaña. La baja de los precios internacionales, particularmente en Chicago, se trasladó directamente a los valores locales.
El contrato a cosecha se ubicó a mitad de semana alrededor de los US$ 351 por tonelada, acumulando una caída superior a los US$ 14,5 desde finales de septiembre.
La comercialización de la nueva campaña también se frenó de manera significativa. Durante las semanas del 8 y el 14 de octubre se negociaron apenas 53.800 y 51.400 toneladas respectivamente, cuando el promedio de las semanas anteriores rondaba las 170.000 toneladas.
Detrás de esta presión aparecen dos grandes factores: una oferta estadounidense que viene marcando registros históricos y una demanda china que, si bien continúa siendo importante, está mostrando algunas particularidades.
Estados Unidos avanza con su cosecha de soja. El USDA informó un progreso del 64%, en línea con el promedio de los últimos años para esta fecha.
Todo indica que será la mayor cosecha de soja de la historia estadounidense, con una estimación de 124,15 Mt, alrededor de un 6% por encima del promedio de las últimas campañas. Además, los rindes sorprendieron positivamente en varias regiones productivas.
El último informe WASDE también aportó presión al mercado. Los operadores esperaban una pequeña reducción de los stocks finales de la campaña 2026/27, pero el USDA hizo exactamente lo contrario y elevó la estimación hasta 8,57 Mt.
Del lado de la demanda aparece China.
Las compras del gigante asiático continúan siendo importantes y ya acumulan más de 11,27 Mt de exportaciones estadounidenses correspondientes a la campaña 2026/27, según el último informe del USDA.
Pero existe una diferencia fundamental en materia arancelaria: la soja estadounidense enfrenta una tarifa del 13%, mientras que la brasileña tiene una carga del 3%.
Esto mantiene cautelosos a los procesadores privados chinos y limita el interés por el origen estadounidense.
A esto se suma que las últimas compras anunciadas a mediados de octubre, por aproximadamente 1,3 Mt, fueron impulsadas principalmente por el comprador estatal chino, que a esta altura del año parecería contar con niveles elevados de inventarios.
Brasil, mientras tanto, atraviesa uno de sus momentos de mayor actividad exportadora.
En septiembre embarcó más de 7,36 Mt de soja, un récord para ese mes. Y de acuerdo con la programación de embarques informada por ANEC, durante octubre podría superar las 6,4 Mt, también un máximo histórico para el período.
Un dato no menor: aproximadamente el 73% de esos embarques tendría como destino China.
Con Estados Unidos ofreciendo una cosecha récord y una demanda internacional que, por ahora, no muestra un nuevo motor capaz de cambiar la tendencia, el escenario internacional continúa siendo desafiante para la soja.
En Argentina, esto se traduce en menores precios y, consecuentemente, en una menor velocidad de comercialización.
Por ahora, el maíz y el trigo parecen encontrar un escenario mucho más favorable. La soja, en cambio, deberá esperar nuevas señales de la demanda mundial para recuperar el protagonismo que habitualmente tiene dentro del mercado agrícola argentino.

Publicar un comentario