

El maíz argentino mantiene un ritmo comercial superior al promedio histórico, mientras la siembra de la nueva campaña alcanza el 29,9% del área proyectada. En soja, la demanda de harina sostiene los precios, y en trigo, la evolución de los embarques desde el Mar Negro será determinante para las cotizaciones.
El mercado internacional de granos atraviesa una etapa de incertidumbre, marcada por el aumento de las existencias de maíz en Estados Unidos, la firme demanda de harina de soja y las dificultades logísticas que afectan las exportaciones de trigo desde Rusia y Ucrania.
En este contexto, Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, analizó las principales variables que condicionan la comercialización de los granos y las perspectivas para la campaña agrícola argentina.
Maíz: más ventas y avance de la siembra
El mercado del maíz registró una corrección bajista luego de que el Departamento de Agricultura de Estados Unidos (USDA) elevara en 7,2 millones de toneladas su estimación de existencias finales para la campaña 2026/27, hasta alcanzar los 47 millones de toneladas.
La revisión respondió a una mayor disponibilidad inicial y a una proyección de producción superior a la prevista. Sin embargo, Romano señaló que la menor producción europea, las dificultades de abastecimiento desde Ucrania y la firmeza de la demanda internacional podrían limitar nuevas bajas en las cotizaciones.
En Argentina, la actividad comercial continúa por encima de los niveles habituales. La programación de embarques alcanza los 2,1 millones de toneladas, frente a un promedio histórico de 1,3 millones para esta altura del año.
Además, el 58% del maíz ya se encuentra vendido con precio fijado, por encima del promedio histórico del 49%. No obstante, la caída de las cotizaciones comenzó a moderar las operaciones de los productores.
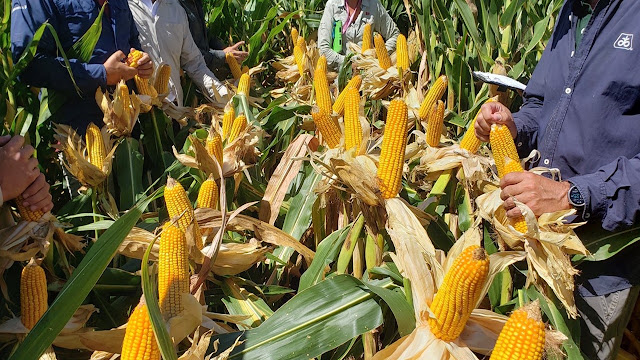
En cuanto a la nueva campaña, la siembra cubre el 29,9% de las 8,4 millones de hectáreas proyectadas. El avance semanal fue de 7,7 puntos porcentuales y se ubica cuatro puntos por encima del ciclo anterior.
Las lluvias recientes mejoraron la disponibilidad de humedad en buena parte de la región agrícola, aunque las bajas temperaturas mantienen la atención sobre la evolución de los lotes implantados.
Soja: la harina sostiene la demanda
En el mercado de soja, la harina se consolidó como uno de los principales factores de sostén de los precios, impulsada por las compras europeas y la búsqueda de existencias preventivas ante posibles nuevas exigencias ambientales.
En Argentina, la programación de embarques de harina de soja se ubica en 1,5 millones de toneladas, por encima del nivel habitual de aproximadamente 1,1 millones. Este escenario favorece los márgenes de la industria aceitera.
Sin embargo, el mayor interés por la harina no implica necesariamente una competencia más intensa por la soja disponible en el mercado local.
“Las fábricas vienen moliendo con buen margen fruto del interés por harina, pero logran alimentarse bien con lo que compran localmente y las importaciones transitorias. Nada indica que vayan a salir a pagar sobreprecios”, explicó Romano.
Otro aspecto relevante es la trazabilidad de la mercadería. Los compradores demandan soja con certificaciones que permitan acreditar el cumplimiento de requisitos ambientales para acceder a determinados mercados, entre ellas VISEC, 2BSVS y EPA.
Por su parte, el informe del USDA elevó la producción estadounidense de soja a 124,2 millones de toneladas y las existencias finales a 8,6 millones, mientras que los stocks mundiales se ubicaron en 124,3 millones de toneladas.
Trigo: la incertidumbre logística condiciona los precios
El trigo enfrenta un escenario condicionado por los conflictos y las dificultades logísticas en la región del Mar Negro. Las interrupciones en los embarques rusos y ucranianos podrían favorecer las cotizaciones internacionales, aunque la posibilidad de utilizar rutas alternativas introduce incertidumbre sobre la duración de ese efecto.
El USDA redujo en tres millones de toneladas su proyección de exportaciones rusas para la campaña 2026/27, hasta los 40 millones de toneladas, frente a los 48 millones embarcados durante el ciclo anterior.
“Será clave que Rusia y Ucrania sigan limitadas en sus exportaciones para sostener estos precios”, advirtió Romano.
En Argentina, el 64% de los lotes de trigo presenta una condición entre buena y excelente. Las primeras estimaciones anticipan rindes superiores al promedio de las últimas cinco campañas en buena parte del país, aunque repetir la productividad excepcional del ciclo anterior podría resultar difícil.
El desafío comercial también es importante: alrededor de cinco millones de toneladas de la campaña pasada permanecen en poder de los productores. Si la nueva cosecha alcanza los 21 millones de toneladas proyectados, la disponibilidad total rondaría los 26 millones.
Brasil aparece como una oportunidad para las exportaciones argentinas. Con una producción estimada en 5,8 millones de toneladas, frente a los 7,9 millones del ciclo anterior, el país vecino podría incrementar sus necesidades de importación, estimadas en 7,5 millones de toneladas.
Sin embargo, la proximidad de la cosecha argentina podría aumentar la presión sobre los precios, especialmente si se normalizan los embarques desde el Mar Negro.
Un mercado atravesado por la incertidumbre
La evolución de los conflictos internacionales, las condiciones logísticas y el comportamiento de la demanda serán determinantes para los precios de los principales granos.
Mientras el maíz argentino sostiene una comercialización activa y avanza la siembra, la soja encuentra respaldo en la demanda de harina y el trigo depende, en buena medida, de la evolución de la oferta internacional y de las posibilidades de exportación.
En este escenario, Romano anticipó un mercado volátil, en el que los acontecimientos internacionales y la capacidad de los principales exportadores para sostener sus embarques seguirán definiendo las perspectivas comerciales del sector agrícola.

Publicar un comentario